

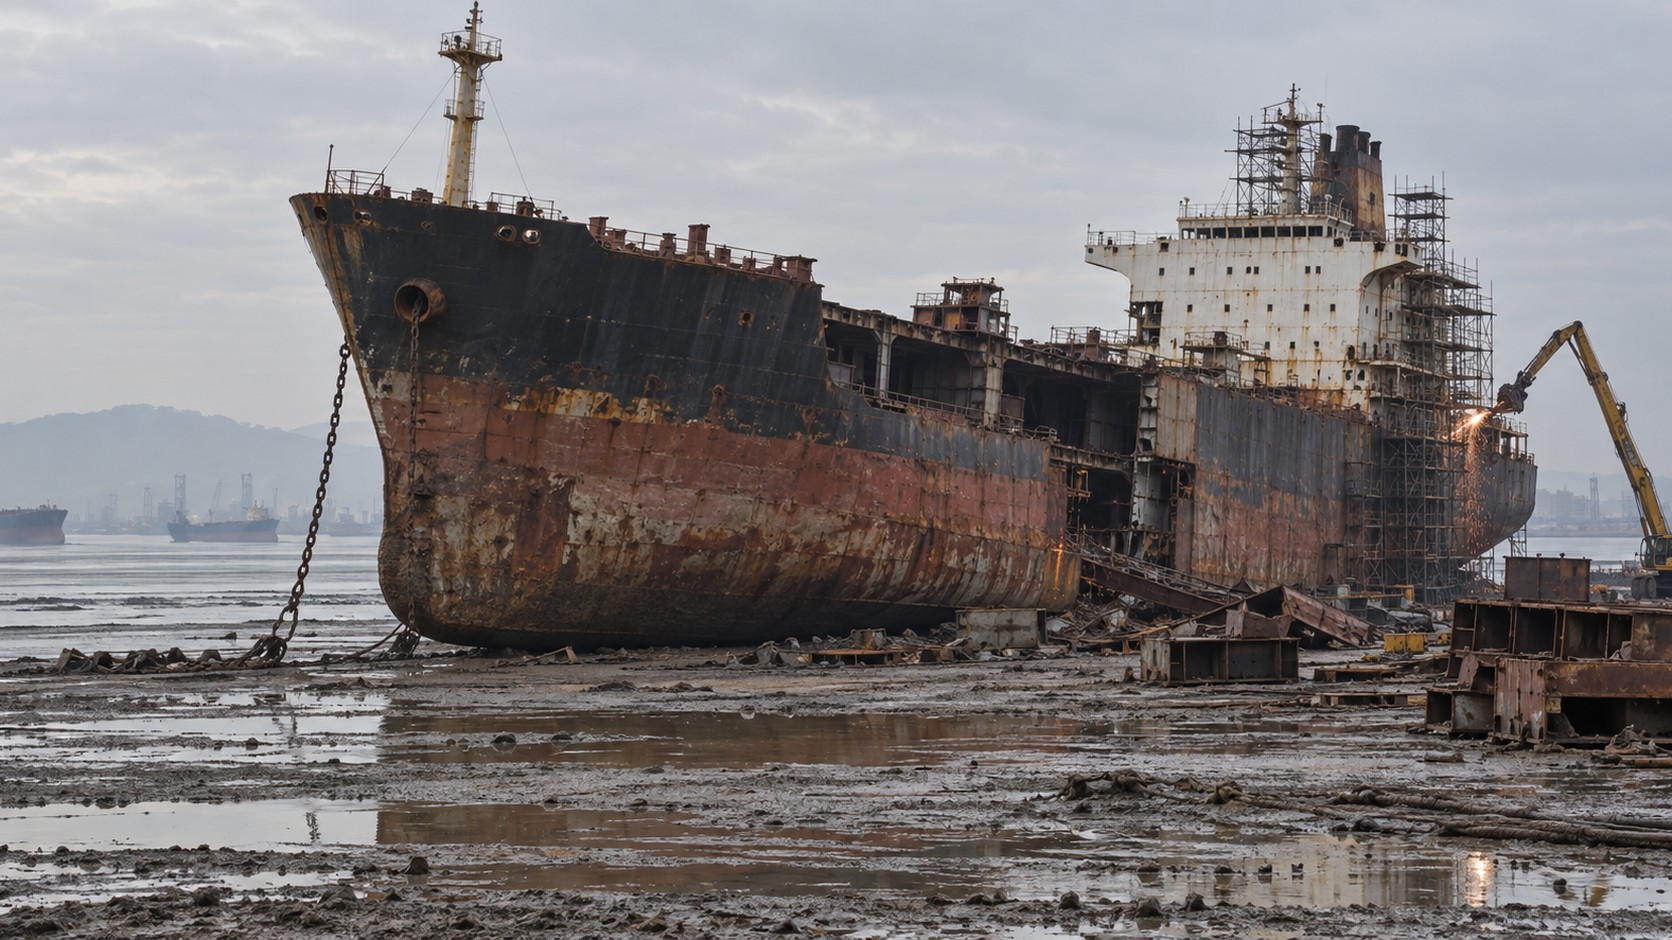
El mercado de reciclaje de buques en 2026 se define por una contradicción: los desguaces están preparados, los precios se mantienen firmes y casi no hay nada que comprar. El volumen mundial de desguaces cayó un 4 % interanual en el primer semestre, hasta situarse en aproximadamente 1,01 millones de toneladas de desplazamiento en rosca (LDT), y mayo de 2026 registró las ventas mensuales de desguace más bajas en un año. Los desguaces del sur de Asia describen una «escasez aguda de tonelaje», un mercado con compradores dispuestos y una cartera de candidatos cada vez más reducida. Este es un análisis de las razones, de lo que esto significa para los precios y de lo que realmente lo cambiaría. Para tomar la decisión por parte del armador de desguazar o seguir operando, consulte nuestra desguase de barcos frente a la navegación guía.
FR¿Prefiere el francés? Lea nuestra guía de compra de buques graneleros.
El titular: precios firmes con casi nada de volumen
Lo que hace que 2026 sea inusual es que las dos mitades del mercado apuntan en direcciones opuestas. Los precios son fuertes y cada vez más altos —Pakistán lideró una agresiva subida en agosto, con el tonelaje de portacontenedores subiendo un 6,25 % en una sola semana hasta alcanzar unos 520 USD por LDT, los petroleros hasta los 510 USD y los graneleros hasta los 500 USD, y un granelero real de 6.140 LDT (el MARIA) cambiando de manos en Gadani a 532 USD por LDT—. Sin embargo, el volumen es escaso: marzo de 2026 comenzó con Turquía a 280 USD/LT para graneleros, Pakistán a 420–425 USD, India en torno a los 420 USD y Bangladés a 430 USD, y a lo largo del año los desguaces han estado pujando entre sí por una oferta de barcos que simplemente no llega.
La tendencia general de los precios merece leerse con atención, porque el repunte de agosto se produce en un año más flojo. A mediados de 2026, los precios se habían enfriado aproximadamente un 5 % por debajo de los niveles de mayo de 2025 y alrededor de un 19 % por debajo de los de mayo de 2023, lo que sirve como recordatorio de que las tarifas generales del mercado del reciclaje oscilan fuertemente de un año a otro, y que un mes fuerte no es lo mismo que un ciclo fuerte.
Por qué los propietarios no venden: las tarifas de flete superan a los precios de chatarra
La escasez de tonelaje no es ningún misterio. El reciclaje es fundamentalmente un arbitraje entre lo que gana un barco en el comercio y lo que vale su acero en la playa, y hasta 2026 el sector comercial ha ganado casi siempre. La solidez de los mercados de fletes en la mayoría de los segmentos de tamaño, agravada por las alteraciones de las rutas en el mar Rojo y Oriente Medio que han absorbido la capacidad efectiva de los barcos, significa que un buque envejecido aún genera un rendimiento razonable. Añádase el coste y la carga administrativa de conseguir un Inventario de Materiales Peligrosos para que un astillero que cumple con la normativa pueda aceptar legalmente el vaso, y el listón para el desguace se eleva aún más.
Consejo: Cuando los precios de los fletes y de la chatarra son firmes, el tonelaje no abandona la flota: circula. Espere ver más de este en el mercado de segunda mano, operando por más tiempo de lo que el perfil de edad por sí solo le sugeriría.
Un mercado de reciclaje a dos velocidades: se descartan los graneleros, se retienen los petroleros
Lo poco que se está desguazando se concentra en unos pocos segmentos. En los primeros cuatro meses de 2026, se reciclaron 30 graneleros (alrededor de 1,51 millones de DWT) frente a solo 19 petroleros. Los graneleros fueron la mayor categoría de venta para desguace en general en 2025, con 72 buques y unos 2,5 millones de GT —aproximadamente el 32 % de todo el tonelaje reciclado—, y en el primer semestre de 2026 volvieron a liderar las entradas en el sur de Asia con alrededor del 27 % del tonelaje, seguidos por los portacontenedores con alrededor del 17 %.
La cifra de los petroleros es la más interesante, porque no es una historia sobre barcos demasiado nuevos para ser desguazados. Es una historia de sanciones. Aproximadamente 927 petroleros —alrededor del 11,6 % de la flota mundial de petroleros— están bajo sanciones, frente a apenas 65 graneleros, cerca del 0,4 % de dicha flota. Casi el 93 % de esos petroleros sancionados tienen más de 16 años, muy por encima de la edad a la que normalmente serían reciclados. El empleo en la flota en la sombra ha prolongado artificialmente su vida útil y, debido a que estas embarcaciones son difíciles de vender, asegurar y procesar a través de astilleros que cumplan con las normativas, toda una generación de tonelaje de petroleros envejecidos se mantiene fuera del mercado de desguace en lugar de ingresar en él.
A dónde van los barcos: India toma la delantera
El equilibrio regional se ha desplazado decisivamente hacia la India. Los astilleros indios crecieron un 16 % interanual en el primer semestre de 2026 hasta alcanzar unos 569 000 LDT, captando el 35,4 % del volumen de reciclaje mundial, respaldados por más de 115 astilleros que cumplen con el Convenio de Hong Kong (la mayor capacidad certificada de cualquier nación recicladora), además de una financiación y unas inversiones en infraestructura más sólidas, con una capacidad que se está ampliando de 4,5 a 9 millones de toneladas al año. Alang varó 119 buques en el ejercicio fiscal 2026 por un total de 1 087 447 LDT, de los cuales 24 eran embarcaciones sancionadas o de la «flota fantasma», que representaron el 31,72 % del tonelaje.
Por su parte, Bangladés cayó un 21 % hasta las 392.000 LDT, atrapado entre la incertidumbre regulatoria al implementar simultáneamente los requisitos del Convenio de Basilea y del Convenio de Hong Kong, una menor demanda interna de acero y restricciones bancarias. Pakistán descendió un 15 % hasta aproximadamente 51.000 LDT, a pesar de haber modernizado Gadani y liderado el mercado en cuanto a precios. Turquía se mantuvo estructuralmente poco competitiva en precio —alrededor de 285 USD por LDT para portacontenedores en agosto frente a los 520 USD de Pakistán—, lo que refleja normas ambientales más estrictas vinculadas a la UE y mayores costes de cumplimiento a nivel local, pero sigue siendo el destino predeterminado para el tonelaje que no puede abandonar las aguas europeas según las normas de traslado de residuos.
La comparación de 2025: menos barcos, mucho más grandes
Ayuda situar 2026 en contraste con un 2025 genuinamente sólido, cuando el reciclaje global aumentó un 65 % interanual hasta alcanzar los 7,9 millones de toneladas brutas —la cifra más alta desde 2021—, mientras que el número de buques desguazados se redujo de 322 a 298. Menos barcos y mucha más tonelaje: el mercado viró de forma decisiva hacia unidades más grandes. Se recicló un récord de 17 metaneros de turbina de vapor, reflejo de que esa tecnología de propulsión más antigua ha llegado al final de su vida útil, junto con petroleros de la flota fantasma. Por el contrario, el desguace de portacontenedores cayó a su nivel más bajo en casi dos décadas, con solo 10 barcos, tratándose del segmento que de manera más constante se ha mantenido en servicio.
Perspectiva: el pipeline se recarga lentamente
Se espera que la actividad de reciclaje repunte hasta 2026 y continúe en 2027, pero el momento oportuno depende de un equilibrio de fuerzas que actualmente apuntan en la misma dirección: hacia la retención del tonelaje. Cuatro factores lo cambiarían: una caída en los ingresos por fletes que haga que operar no sea rentable; la salida progresiva de los petroleros envejecidos de la flota fantasma a medida que se endurezca la aplicación de las sanciones; la obsolescencia programada del tonelaje antiguo de turbinas de vapor; y la renovación continua de la flota, a medida que las entregas de nuevos buques desplacen a los barcos menos eficientes de sus rutas comerciales.
Lo que resulta improbable es un regreso al patrón de desguace masivo de 2015-2016. Este estuvo impulsado por un mercado de fletes tan débil que los armadores no tuvieron otra opción. En 2026, el tonelaje está envejeciendo —la flota de graneleros tiene un promedio de aproximadamente 13 años, frente a los 8,6 de 2018—, pero aún sigue siendo rentable. Una flota envejecida, sumada a unas tarifas firmes y al remanente de las sanciones, es la fórmula para un mercado de reciclaje lento y reducido, no para una avalancha de barcos hacia las playas.
Lo que significa para compradores y vendedores
Si está comprando tonelaje más antiguo, el mercado de desguace le importa en dos sentidos. Al alza: un precio firme de la chatarra establece un piso significativo para el valor de un buque incluso al final de su vida útil, lo cual es una parte real de la propuesta de valor para una embarcación más antigua; consulte nuestro Guía del comprador: antigüedad del barco y factores de valor de segunda mano. A la baja: los mismos precios firmes son una señal de que el tonelaje permanece en la flota más tiempo de lo que prevería la edad por sí sola, por lo que el mercado de segunda mano seguirá ofreciendo candidatos de mayor antigüedad, y la condición y puesto de encuesta de una embarcación importan más que su año de construcción. Si está vendiendo, el estado de cumplimiento del HKC de su barco es ahora un factor determinante del valor de salida por derecho propio, y no un trámite que deba organizarse a último momento.
De cualquier modo, vale la pena vigilar el mercado de reciclaje como un indicador adelantado del mercado de segunda mano en su conjunto: es adonde va el valor cuando el comercio deja de valer la pena, y la fuerza con la que puja indica cuánto sigue ganando el resto de la flota.
¿Comprando, o quieres una segunda opinión?
Nuestro departamento de compraventa puede ayudarle a encontrar, valorar e inspeccionar el tonelaje adecuado. Díganos qué está buscando y le responderemos en el plazo de un día laborable.